Inhaltsverzeichnis
- Kurzantwort: Finanzielle Freiheit planen heißt Abhängigkeiten sichtbar machen
- 1. Finanzielle Freiheit konkret definieren, bevor Sie rechnen
- 2. Die eigene Ausgangslage mit echten Zahlen erfassen
- 3. Rücklage und Schulden vor dem Freiheitsziel ordnen
- 4. Finanzielle Freiheit berechnen: mit Szenarien statt einer magischen Zahl
- 5. Einkommen erhöhen, ohne Abhängigkeiten zu übersehen
- Eine optionale Lernvertiefung nach dem eigenen Check
- 6. Sparen und Anlegen nach Zweck, Zeitraum und Risiko trennen
- 7. Mit einem 30-Tage-Plan vom Wunsch zur überprüfbaren Handlung
- DACH-Rahmen und häufige Fehler bei der Planung
- Fazit: Finanzielle Freiheit planen heißt den nächsten Schritt begrenzen
- Haeufige Fragen
Kurzantwort: Finanzielle Freiheit planen heißt Abhängigkeiten sichtbar machen
Finanzielle Freiheit planen bedeutet nicht, eine bestimmte Rendite oder ein fixes Zieldatum zu versprechen. Sie prüfen zuerst, welche Ausgaben wirklich notwendig sind, wie stabil Ihre Einnahmen sind, welcher Puffer fehlt und welche Risiken Sie tragen können. Erst danach lässt sich entscheiden, ob mehr Einkommen, weniger Kosten, eine Rücklage, langfristiges Sparen oder eine professionelle Beratung der nächste Schritt ist.
Die 7 Etappen für einen belastbaren Plan
- Notwendige, flexible und unregelmäßige Ausgaben getrennt erfassen.
- Schulden, Rücklagen und kurzfristige Risiken vor einer Geldanlage ordnen.
- Ein Mindestziel, ein Flexibilitätsziel und ein langfristiges Unabhängigkeitsziel unterscheiden.
- Einkommensquellen nach Planbarkeit, Aufwand, Steuern und Abhängigkeiten prüfen.
- Eine Spar- oder Tilgungsrate wählen, die auch in schwächeren Monaten tragbar bleibt.
- Kosten, Schwankungen, Streuung und Zugänglichkeit jeder Anlageidee verstehen.
- Alle drei bis sechs Monate mit echten Zahlen prüfen und bei Bedarf stoppen oder anpassen.
Dieser Ratgeber bedient den informations- und entscheidungsorientierten Suchintent finanzielle Freiheit planen. Er ist für Nutzer in Deutschland, Österreich und der Schweiz geschrieben und ersetzt keine individuelle Anlage-, Steuer- oder Schuldnerberatung.
1. Finanzielle Freiheit konkret definieren, bevor Sie rechnen
Finanzielle Freiheit meint für verschiedene Menschen etwas anderes: drei Monate ohne Gehalt, weniger Arbeitszeit oder vollständige Unabhängigkeit. Schreiben Sie deshalb zuerst auf, welche Entscheidung möglich werden soll, etwa ein Sabbatical, ein Ortswechsel oder weniger Überstunden.
Vier Zielstufen statt eines unklaren Freiheitsversprechens
| Zielstufe | Leitfrage | Messbares Ergebnis |
|---|---|---|
| Stabilität | Wie viele Monate sind bei einem Einkommensausfall abgesichert? | Getrennte Rücklage für notwendige Kosten und bekannte Jahresrechnungen |
| Flexibilität | Welche Arbeitszeit oder berufliche Entscheidung wäre mit einem Puffer möglich? | Monatlicher Betrag, Zeitraum und klare Stop-Regel |
| Teilunabhängigkeit | Welche Einnahmequelle deckt einen Teil der notwendigen Kosten verlässlich? | Nach Steuern und Kosten verbleibender Monatsbetrag |
| Langfristige Unabhängigkeit | Können mehrere Quellen die Ausgaben auch bei Schwankungen tragen? | Szenario mit Kosten, Steuern, Gebühren, Liquidität und Risiko |
So verwechseln Sie ein Werbeversprechen nicht mit Ihrem eigenen Ziel. Passives Einkommen hilft nur, wenn nach Steuern, Gebühren, Ausfällen und Aufwand genug übrig bleibt.
2. Die eigene Ausgangslage mit echten Zahlen erfassen
Beginnen Sie mit drei bis sechs Monaten Kontobewegungen, Rechnungen und Vertragsunterlagen. Trennen Sie Einkommen, feste Kosten, variable Ausgaben, jährliche Zahlungen und freiwillige Ausgaben. Für die Planung zählt nicht der beste Monat, sondern ein Betrag, der auch bei Urlaub, Krankheit oder einer unerwarteten Rechnung realistisch bleibt. Erfassen Sie keine vollständigen Kontonummern oder Zugangsdaten in Ihrer Arbeitsübersicht.
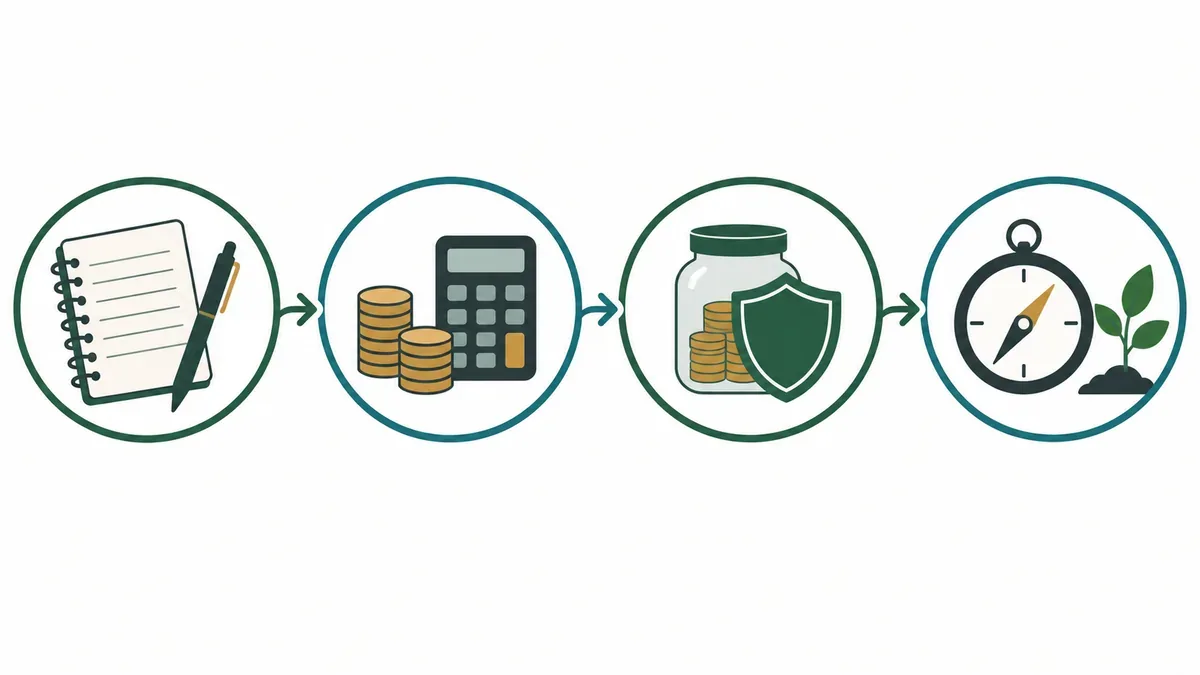
Diese fünf Zahlen gehören in die erste Übersicht
- Monatliches Nettoeinkommen und seine Schwankungsbreite.
- Notwendige Kosten für Wohnen, Energie, Lebensmittel, Mobilität und Gesundheit.
- Flexible Ausgaben, die sich bei Bedarf reduzieren lassen.
- Unregelmäßige Kosten wie Versicherungen, Reparaturen und Steuern.
- Verbindlichkeiten mit Restbetrag, Zinssatz und Fälligkeit.
Wenn Ihnen dieser Überblick fehlt, hilft der bestehende Ratgeber zum privaten Finanzplan mit Excel bei der Datenerfassung. Dieser Artikel verbindet sie mit dem Ziel finanzieller Unabhängigkeit.
3. Rücklage und Schulden vor dem Freiheitsziel ordnen
Eine langfristige Zielzahl hilft wenig, wenn die nächste Reparatur auf Kredit bezahlt werden muss. Prüfen Sie zuerst, welche kurzfristigen Risiken Ihren Plan jederzeit unterbrechen könnten. Eine verfügbare Rücklage gehört getrennt von Geld, das Sie für viele Jahre nicht benötigen. Bei teuren oder variablen Schulden kann eine Tilgung rechnerisch und psychologisch wichtiger sein als ein zusätzlicher Sparplan.
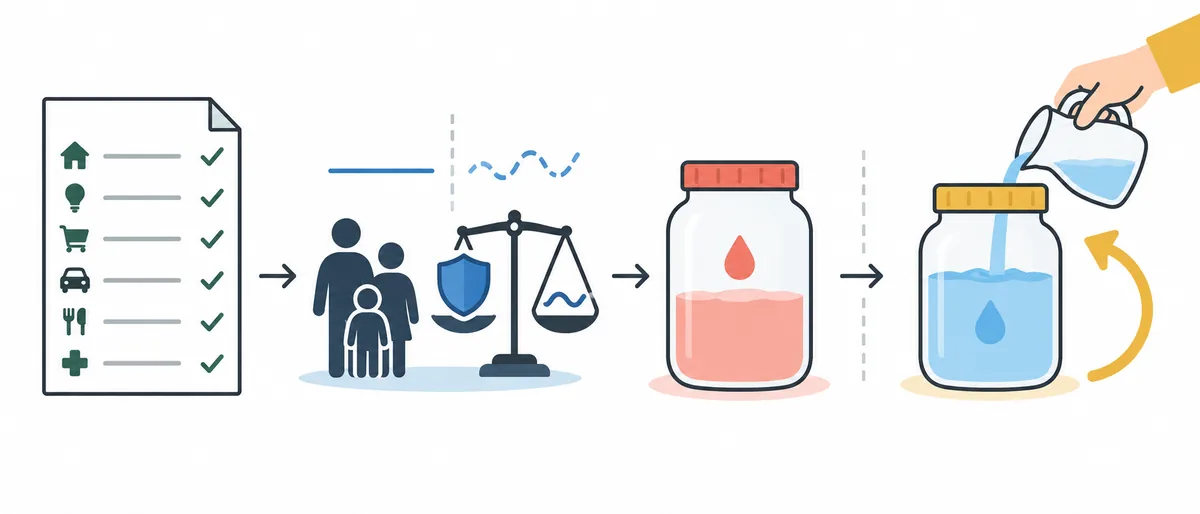
Welche Baustelle zuerst Aufmerksamkeit braucht
| Situation | Erster Schritt | Warum |
|---|---|---|
| Keine verfügbare Reserve | Kleinen, liquiden Puffer aufbauen | Ungeplante Kosten sollen nicht sofort neue Schulden erzeugen |
| Hohe verzinste Schulden | Zins, Restbetrag und Tilgungsoptionen vergleichen | Die Belastung kann jedes langfristige Sparziel überlagern |
| Reserve vorhanden, Schulden tragbar | Zielkonto und langfristige Strategie getrennt einrichten | Kurzfristige Sicherheit bleibt verfügbar, während Ziele wachsen |
Die passende Höhe eines Notgroschens hängt von Einkommen, Haushalt und Absicherung ab. Eine pauschale Monatszahl ist kein persönlicher Rat; die konkrete Reserveberechnung hat einen eigenen Leitfaden.
4. Finanzielle Freiheit berechnen: mit Szenarien statt einer magischen Zahl
Für eine erste Rechnung genügt eine einfache Szenario-Tabelle. Addieren Sie die notwendigen Jahreskosten, ziehen Sie verlässlich erwartbare Nettozuflüsse ab und notieren Sie, welche Kosten in zehn oder zwanzig Jahren anders aussehen könnten. Danach rechnen Sie mindestens ein vorsichtiges, ein mittleres und ein belastendes Szenario. Renditeannahmen, Inflation und Steuern sind unsicher und dürfen nicht wie ein garantiertes Ergebnis behandelt werden.
Beispiel für drei Planungsfragen
| Szenario | Annahme | Entscheidungshilfe |
|---|---|---|
| Vorsichtig | Höhere notwendige Kosten, schwankende Einnahmen, kein optimistischer Ertrag | Wie viel Puffer brauche ich, um nicht unter Verkaufsdruck zu geraten? |
| Mittel | Aktuelle Ausgaben, geplante Sparrate und realistische Einkommensentwicklung | Welche monatliche Handlung kann ich dauerhaft automatisieren? |
| Belastung | Einkommensausfall, Reparatur, höhere Gebühren oder längere Arbeitsunterbrechung | Wann pausiere ich eine Anlage oder senke ein Ziel? |
Ein Beispiel: Bei 2.400 Euro notwendigen Monatskosten liegen die heutigen Jahreskosten bei 28.800 Euro. Das ist nur ein Ausgangspunkt. Ergänzen Sie Krankenversicherung, Steuern, Familienplanung, Pflege, Gebühren und mögliche Teilzeiteinnahmen.
5. Einkommen erhöhen, ohne Abhängigkeiten zu übersehen
Mehr Einkommen kann den Weg verkürzen, ist aber nicht automatisch passiv oder risikoarm. Vergleichen Sie Gehalt, Freelance-Leistung, digitale Produkte und andere Modelle nach Nettoerlös, Zeit, Kundengewinnung und Ausfallrisiko. Im Nebenerwerb zählen außerdem Steuern, Sozialversicherung, Gewerbe und Haftung.
Vor jeder neuen Einkommensquelle prüfen
- Welches konkrete Problem wird gelöst und wer bezahlt dafür?
- Wie viele Stunden fallen für Verkauf, Lieferung, Support und Verwaltung an?
- Welche Kosten entstehen vor der ersten Einnahme und welche laufen monatlich weiter?
- Wie abhängig ist das Modell von einer Plattform, einem Anbieter oder einer einzigen Kundengruppe?
- Welche Einnahmen bleiben nach Steuern, Rücklagen und Ausfällen tatsächlich verfügbar?
Ein kleiner bezahlter Test ist aussagekräftiger als ein großes Versprechen. Formulieren Sie vorab ein maximales Budget oder eine Testzeit. Der breite Ratgeber zu seriösem Online-Nebenverdienst hilft beim Modellvergleich.
Eine optionale Lernvertiefung nach dem eigenen Check
Wenn Ausgangslage, Ziel und Grenzen feststehen, kann ein strukturiertes Lernangebot bei der Umsetzung helfen. Das folgende Business Bundle ist eine Anzeige und ein Anbieterlink. Die Leistungsversprechen stammen aus der Anbieterdarstellung und sind kein Nachweis für Erfolg oder finanzielle Freiheit. Prüfen Sie Umfang, Kosten und Rückgabebedingungen selbst.
6. Sparen und Anlegen nach Zweck, Zeitraum und Risiko trennen
Ein Freiheitsplan braucht mehrere Töpfe. Geld für die nächste Rechnung gehört nicht in eine schwankende Anlage. Geld für ein langfristiges Ziel kann dagegen anders behandelt werden als die Reserve. Ordnen Sie jede Summe nach Zweck, Zeitraum, Verfügbarkeit, Kosten, Risiko und möglichem Verlust. Erst wenn Sie diese Punkte erklären können, ist ein Vergleich von Konto, Tagesgeld, Wertpapieren oder anderen Anlagen sinnvoll.
Ein einfacher Zweck-Check
| Geldtopf | Zeitraum | Wichtige Prüfung |
|---|---|---|
| Alltag und Rechnungen | Tage bis Monate | Verfügbarkeit, Kontosicherheit und keine unnötigen Gebühren |
| Reserve | Unklarer Zeitpunkt | Liquidität, Trennung vom Ausgabenkonto und passende Höhe |
| Mittelfristiges Ziel | Einige Jahre | Schwankung, Ausstiegstermin und Verlust, den Sie tragen können |
| Langfristiges Ziel | Viele Jahre | Streuung, Kosten, Steuern, Produktverständnis und regelmäßige Überprüfung |
Vermeiden Sie die Abkürzung, eine einzelne Anlage oder ein fremdes System als vollständigen Freiheitsplan zu behandeln. Diversifikation reduziert bestimmte Konzentrationsrisiken, beseitigt aber weder Verluste noch Unsicherheit. Bei Finanzprodukten lesen Sie die offiziellen Informationen und lassen Sie sich bei persönlichem Beratungsbedarf qualifiziert unterstützen.
7. Mit einem 30-Tage-Plan vom Wunsch zur überprüfbaren Handlung
Vier Wochen mit einem klaren Ergebnis
| Zeitraum | Aufgabe | Ergebnis |
|---|---|---|
| Woche 1 | Einnahmen, notwendige Kosten, Jahreskosten, Schulden und vorhandene Rücklagen erfassen | Eine belastbare Ausgangslage ohne Wunschzahlen |
| Woche 2 | Mindest-, Flexibilitäts- und Unabhängigkeitsziel in drei Szenarien beschreiben | Eine Zielspanne mit sichtbaren Annahmen |
| Woche 3 | Eine Spar-, Tilgungs- oder Einkommensmaßnahme mit Stop-Regel testen | Erster Messwert zu Betrag, Zeit und Belastung |
| Woche 4 | Kosten, Risiken, Fortschritt und offene DACH-Fragen prüfen | Entscheidung: fortsetzen, verändern, pausieren oder Beratung suchen |
Prüfen Sie am Monatsende Zahlen und Belastung.
DACH-Rahmen und häufige Fehler bei der Planung
Die Grundlogik ist in Deutschland, Österreich und der Schweiz ähnlich, die Regeln sind es nicht immer. Steuerstatus, Sozialversicherung, Gewerbe, Vorsorge, Einlagensicherung und Anbieteraufsicht hängen vom Wohnsitz und Vertrag ab. Übernehmen Sie deshalb keine fremde Netto- oder Renditerechnung ungeprüft.
Wo lokale Prüfung besonders wichtig ist
| Land | Vor dem nächsten Schritt klären | Was daraus nicht folgt |
|---|---|---|
| Deutschland | Steuerliche Behandlung, Sozialversicherung, Gewerbe und Anbieterinformationen | Eine Registrierung oder Erlaubnis ist keine persönliche Empfehlung |
| Österreich | WKO- und FMA-Informationen, Vertragspartner und lokale Abgaben | Deutsche Rechenbeispiele gelten nicht automatisch |
| Schweiz | AHV, Steuern, Vorsorge und Bewilligungsstatus des Anbieters | Ein ausländisches Angebot wird nicht zu einer Schweizer Lösung |
Diese Denkfehler bremsen den Plan
- Eine Zielzahl aus einem Rechner übernehmen, ohne Kosten und Lebensphase zu prüfen.
- Rendite oder passives Einkommen als sicher behandeln und Ausfälle ausblenden.
- Rücklage, langfristige Anlage und Geld für laufende Rechnungen vermischen.
- Ein Kurs oder System kaufen, bevor Problem, Umfang und Gesamtaufwand klar sind.
- Nur Einnahmen erhöhen wollen und Steuern, Zeit, Gesundheit oder Abhängigkeiten vergessen.
Bei größeren Summen oder grenzüberschreitenden Verträgen holen Sie Beratung im zuständigen Land ein.
Fazit: Finanzielle Freiheit planen heißt den nächsten Schritt begrenzen
Fazit: Echte Zahlen und klare Grenzen zählen. Das Business Bundle bleibt optional.
Haeufige Fragen
Wie kann ich finanzielle Freiheit planen, wenn mein Einkommen klein ist?
Beginnen Sie mit einem Ausgabenüberblick, einem liquiden Puffer und einem Ziel, das zu Ihrer Lebensphase passt. Eine kleine regelmäßige Rate oder zusätzliche Fähigkeit ist oft sinnvoller als ein riskantes Versprechen.
Wie berechne ich die Summe für finanzielle Unabhängigkeit?
Ermitteln Sie notwendige Jahreskosten und ziehen Sie verlässlich erwartbare Nettozuflüsse ab. Rechnen Sie vorsichtige, mittlere und belastende Szenarien mit Inflation, Steuern, Gebühren und Schwankungen. Eine pauschale Zahl ersetzt keine persönliche Planung.
Ist passives Einkommen der schnellste Weg zur finanziellen Freiheit?
Passives Einkommen ist selten vollständig passiv. Prüfen Sie Aufbauarbeit, Betreuung, Kapitalbedarf, Ausfälle, Plattformabhängigkeit, Steuern und Risiko. Entscheidend ist der verfügbare Nettoanteil, nicht die Bezeichnung.
Soll ich zuerst sparen, Schulden tilgen oder investieren?
Das hängt von Liquidität, Zinssatz, Einkommen und Risiko ab. Fehlt ein Puffer oder bestehen teure Schulden, sollten diese Punkte zuerst sichtbar werden. Eine allgemeine Seite kann keine individuelle Priorität festlegen.
Für wen kann das Business Bundle passen?
Das Angebot kann für Leser passen, die ein konkretes Lernziel zu Online-Business oder zusätzlichen Einkommensquellen haben, Zeit für die Umsetzung einplanen und Bedingungen selbst prüfen. Es ist nicht passend als Garantie für Einkommen, Rendite oder sofortige finanzielle Freiheit.