Inhaltsverzeichnis
- Kurzantwort: Geld im Ausland anlegen heißt zuerst Zuständigkeit prüfen
- Auslandskonto oder Auslandsinvestment: Zwei verschiedene Entscheidungen
- Steuern und Wohnsitz: Der ausländische Anbieter ändert Ihre Pflichten nicht automatisch
- Anbieter, Lizenz und Schutz: Registereintrag ist kein Gütesiegel
- Kosten, Wechselkurs und Verfügbarkeit realistisch rechnen
- Ein einzelnes Anbieterbeispiel als nächster Prüfschritt
- 14-Tage-Test: Kleine Schritte statt großer Überweisung
- Deutschland, Österreich oder Schweiz: Was Sie lokal nachschlagen müssen
- Fazit: Erst prüfen, dann Geld im Ausland anlegen
-
Haeufige Fragen
- Was bedeutet Geld im Ausland anlegen?
- Ist ein Auslandskonto für Deutsche erlaubt?
- Muss ich Geld im Ausland versteuern?
- Welche Risiken hat Geldanlage im Ausland?
- Wie prüfe ich einen ausländischen Finanzanbieter?
- Schützt ein Auslandskonto vor Gläubigern oder der Schufa?
- Was ist das Angebot GELD im AUSLAND?
Kurzantwort: Geld im Ausland anlegen heißt zuerst Zuständigkeit prüfen
Wer Geld im Ausland anlegen oder ein Auslandskonto eröffnen möchte, sollte zuerst klären, was genau geplant ist: ein Konto für Zahlungen, ein Depot, eine Geldanlage oder ein Kredit- und Sparprodukt. Danach folgen Wohnsitz und Steuerstatus, Vertragspartner, Einlagensicherung oder Produktregeln, Währung, Gebühren, Zugriff und der Beschwerdeweg. Ein ausländischer Sitz ist weder automatisch ein Vorteil noch ein Warnsignal. Er verändert aber die Fragen, die Sie vor einer Überweisung beantworten müssen. Prüfen Sie die aktuelle Vertragsseite und offizielle Register, halten Sie alle Kosten in Ihrer Heimatwährung fest und starten Sie nur mit einem Betrag, dessen Verlust oder vorübergehende Sperre Sie tragen könnten.
Die 9 Prüfungen vor dem ersten Geldtransfer
- Ziel festhalten: Geht es um Zahlungen, Liquiditätsreserve, langfristige Anlage oder einen Kredit?
- Produkt benennen: Konto, Depot, Fonds, Anleihe, Versicherung, Darlehen und Zahlungsdienst haben unterschiedliche Regeln.
- Wohn- und Steuerort klären: Entscheidend sind Ihre tatsächliche Situation und die Regeln Ihres Landes, nicht nur der Sitz des Anbieters.
- Vertragspartner identifizieren: Firmenname, Anschrift, Rechtsform, Kontakt und zuständige Beschwerdestelle müssen auffindbar sein.
- Aufsicht und Schutz prüfen: Registereintrag, Erlaubnis, Einlagensicherung und Produktbedingungen getrennt lesen.
- Gesamtkosten rechnen: Gebühren, Wechselkurs, Überweisung, Verwahrung, Steuerunterlagen und eigener Zeitaufwand gehören in eine Rechnung.
- Zugriff testen: Auszahlungen, Limits, Identitätsprüfung, Erreichbarkeit und ein möglicher Notfallweg müssen verständlich sein.
- Dokumentation planen: Kontoauszüge, Kaufbelege, Wechselkurse, Ausschüttungen und Steuerbescheinigungen sicher ablegen.
- Stop-Regel setzen: Bei Druck, unklaren Kosten, fehlenden Unterlagen oder einer unerklärten Renditezusage wird nicht überwiesen.
Der Suchintent ist eine sachliche Entscheidungshilfe für DACH-Nutzer, die einen Auslandsbezug prüfen und nicht einfach eine Verkaufsseite öffnen wollen. Der Artikel ersetzt keine Steuer-, Rechts- oder Anlageberatung. Für die eigene Ausgangslage hilft der interne Ratgeber zum privaten Finanzplan mit Excel; die Frage nach langfristiger Kaufkraft und Streuung behandelt der Leitfaden zum Vermögen vor Inflation schützen.
Auslandskonto oder Auslandsinvestment: Zwei verschiedene Entscheidungen
Die Formulierung Geld im Ausland anlegen vermischt oft zwei Dinge. Ein Auslandskonto dient meist dem Bezahlen, Empfangen oder kurzfristigen Halten von Geld. Ein Investment soll dagegen einen Ertrag oder Werterhalt über einen längeren Zeitraum erreichen und schwankt häufig. Ein Konto kann verfügbar sein, ohne dass eine Geldanlage entsteht; ein Wertpapier kann im Ausland verwahrt werden, ohne dass dadurch ein besonderer Schutz entsteht. Schreiben Sie deshalb vor dem Vergleich einen Satz, der den Zweck und den Zeitraum nennt.
Was vor dem Vergleich getrennt werden muss
| Variante | Typischer Zweck | Erste Prüffrage |
|---|---|---|
| Auslandskonto | Zahlungen, Gehalt, Reise, Währungs- oder Liquiditätsmanagement. | Wer ist Kontoinhaber, welcher Schutz gilt und wie schnell ist eine Auszahlung möglich? |
| Depot oder Wertpapier | Beteiligung an Märkten, Ertrag oder langfristige Vermögensplanung. | Welches Instrument liegt im Depot und welche Kosten, Risiken und Steuerunterlagen entstehen? |
| Spar- oder Versicherungsprodukt | Regelmäßige Beiträge mit vertraglicher Laufzeit und Bedingungen. | Welche Bindung, Kündigungsfolge, Gebühren und Produktgarantie stehen im Vertrag? |
| Zahlungsdienst oder E-Geld-Konto | Online-Zahlungen und Transfers ohne klassisches Bankdepot. | Ist das Guthaben Einlage, E-Geld oder Kundengeld und wie wird es verwahrt? |
Ein niedriger beworbener Einstiegspreis beantwortet keine dieser Fragen. Auch eine gute App-Oberfläche sagt nichts über Eigentum, Verwahrung oder den Ablauf bei einer Kontosperre. Vergleichen Sie erst Produkte derselben Art und notieren Sie, welche Stelle für Einlagen, Wertpapiere und Beschwerden zuständig ist.
Steuern und Wohnsitz: Der ausländische Anbieter ändert Ihre Pflichten nicht automatisch
Für die steuerliche Einordnung ist regelmäßig die persönliche Situation entscheidend: Wohnsitz, gewöhnlicher Aufenthalt, Steuerstatus, Art der Erträge und konkrete Kontobewegungen. Ein Konto im Ausland macht Zinserträge, Ausschüttungen, Veräußerungsgewinne oder Währungsgewinne nicht automatisch steuerfrei. Umgekehrt ist ein ausländischer Anbieter nicht automatisch illegal. Entscheidend ist, ob Sie die Erträge korrekt erfassen, Nachweise erhalten und die Regeln Ihres Wohnsitzlandes nachvollziehen können.
Welche Unterlagen Sie vor einer Überweisung anfordern sollten
- Jahres- oder Monatsauszüge mit Datum, Währung, Kontostand und Buchungstext.
- Kauf-, Verkaufs- und Abrechnungsbelege für Wertpapiere oder andere Produkte.
- Angaben zu Quellensteuer, Erstattungen und den für Ihr Land verfügbaren Bescheinigungen.
- Vertragliche Definitionen zu Zinsen, Ausschüttungen, Gebühren und Währungsumrechnung.
- Informationen zum automatischen Informationsaustausch und dazu, welche Daten an Behörden gemeldet werden können.
- Eine eigene Liste mit Einzahlungen, Auszahlungen und Wechselkursen am jeweiligen Buchungstag.
Für Deutschland, Österreich und die Schweiz gelten unterschiedliche Formulare, Fristen und Ausnahmen. Übernehmen Sie keine Checkliste aus einem anderen Land ungeprüft. Ein automatischer Informationsaustausch kann die Dokumentationsarbeit nicht ersetzen: Er sorgt nicht dafür, dass Ihre persönliche Erklärung vollständig oder richtig ist. Bei größeren Beträgen, mehreren Ländern oder einer unklaren Ansässigkeit ist eine qualifizierte Steuerberatung im zuständigen Land näher an der Entscheidung als eine allgemeine Verkaufsseite.
Anbieter, Lizenz und Schutz: Registereintrag ist kein Gütesiegel
Prüfen Sie den Vertragspartner immer in der offiziellen Datenbank der zuständigen Aufsicht und vergleichen Sie den exakten Firmennamen, die Internetadresse und die erlaubte Tätigkeit. Ein Treffer kann die Identität oder den aufsichtsrechtlichen Rahmen bestätigen, sagt aber nichts über die Qualität einer Strategie oder die künftige Rendite aus. Kein Treffer ist ein starkes Stoppsignal, wenn der Anbieter eine erlaubnispflichtige Tätigkeit behauptet. Die Einlagensicherung eines Landes gilt außerdem nicht pauschal für jedes Wertpapier, E-Geld-Produkt oder jede Plattform.
DACH-Prüfpunkte nach Wohnsitz
| Wohnsitz | Prüffragen | Dokumentation |
|---|---|---|
| Deutschland | Welche BaFin-Informationen, Vertrags- und Steuerhinweise gelten für den konkreten Anbieter? | Firmenname, Erlaubnis, Bedingungen, Auszüge und Steuerbelege. |
| Österreich | Welche FMA-Angaben, Rücktrittsregeln und Produktinformationen sind für mich maßgeblich? | Vertragspartner, Kosten, Beschwerdeweg und Nachweise der Erträge. |
| Schweiz | Welche FINMA-Informationen, Währungskosten und lokalen Vertragsregeln passen zu meinem Wohnsitz? | Bewilligungsstatus, Produktblatt, Wechselkurse und Abrechnungen. |
Achten Sie auf abweichende Schreibweisen, Weiterleitungen zu einer anderen Gesellschaft und unklare Vermittlerrollen. Ein Logo einer Behörde, ein angeblicher Standort oder eine deutschsprachige Landingpage ersetzt keine Register- und Vertragsprüfung. Speichern Sie die geprüfte Seite mit Datum, weil sich Anbieter, Domains und Bedingungen ändern können.
Kosten, Wechselkurs und Verfügbarkeit realistisch rechnen
Die größte Überraschung beim Geld im Ausland anlegen ist oft nicht die sichtbare Kontogebühr, sondern die Summe kleiner Abzüge. Dazu gehören Aufschläge im Wechselkurs, Überweisungs- und Kartengebühren, Verwahrung, Depotentgelt, Produktkosten, Quellensteuer, Dokumentenbestellung und der eigene Zeitaufwand. Rechnen Sie jede Position in Ihrer Referenzwährung und für einen konkreten Zeitraum. Ein vermeintlich günstiges Angebot kann bei häufigen Transfers oder kleinen Beträgen deutlich teurer sein.
Kostenzeilen für eine eigene Vergleichsrechnung
| Kostenart | Worauf achten? | Wie dokumentieren? |
|---|---|---|
| Einzahlung und Überweisung | Fixbetrag, Prozent, Mindestbetrag, Dauer und Rückgabegebühr. | Beispieltransfer in Original- und Referenzwährung. |
| Wechselkurs | Kursquelle, Aufschlag, Zeitpunkt und mögliche Wochenendaufschläge. | Kurs und Betrag am Buchungstag speichern. |
| Verwahrung und Produkt | Depot, Fonds, Versicherung, Plattform- oder Inaktivitätsgebühr. | Preisblatt und Abrechnung des konkreten Produkts. |
| Steuer und Nachweise | Quellensteuer, Bescheinigungen, Übersetzungen und eigener Prüfaufwand. | Belege nach Jahr, Land und Produkt ablegen. |
| Zugriff und Rückholung | Auszahlungslimit, Bearbeitungszeit, Identitätsprüfung und Notfallkontakt. | Testbetrag und Supportantwort protokollieren. |
Eine realistische Rechnung enthält auch die Möglichkeit, dass ein Transfer verzögert, ein Konto vorübergehend geprüft oder ein Markt geschlossen ist. Halten Sie deshalb eine ausreichende Liquiditätsreserve im Alltag und legen Sie nicht den gesamten Notgroschen in ein schwer erreichbares Auslandsprodukt.
Ein einzelnes Anbieterbeispiel als nächster Prüfschritt
Wenn Ziel, Produktart und offene Fragen bereits feststehen, kann ein gebündeltes Informationsangebot der nächste Recherchepunkt sein. Es sollte Ihnen helfen, Begriffe und Prüffragen zu ordnen, aber keine persönliche Steuer-, Rechts- oder Anlageberatung ersetzen. Lesen Sie die aktuelle Angebotsseite selbst und vergleichen Sie Leistungsumfang, Aktualität, Vertrag, Kosten und Rückgaberegeln mit Ihrer Checkliste.
Der Anbieterlink ist als Anzeige beziehungsweise Anbieterlink gekennzeichnet und führt zu einer externen Seite. Entscheiden Sie erst nach dem Lesen der aktuellen Bedingungen. Wenn die Seite Vertragspartner, Inhalt, Kosten oder Rückgabe nicht klar erklärt, ist eine Nachfrage oder ein Abbruch die bessere nächste Aktion.
14-Tage-Test: Kleine Schritte statt großer Überweisung
Ein kurzer Test ersetzt keine rechtliche Prüfung, verhindert aber vermeidbare Fehlentscheidungen. Beginnen Sie mit Dokumenten und einem kleinen, rückholbaren Betrag. Testen Sie keine Anlage mit Geld, das für Miete, Steuern, Notfälle oder laufende Verpflichtungen gebraucht wird.
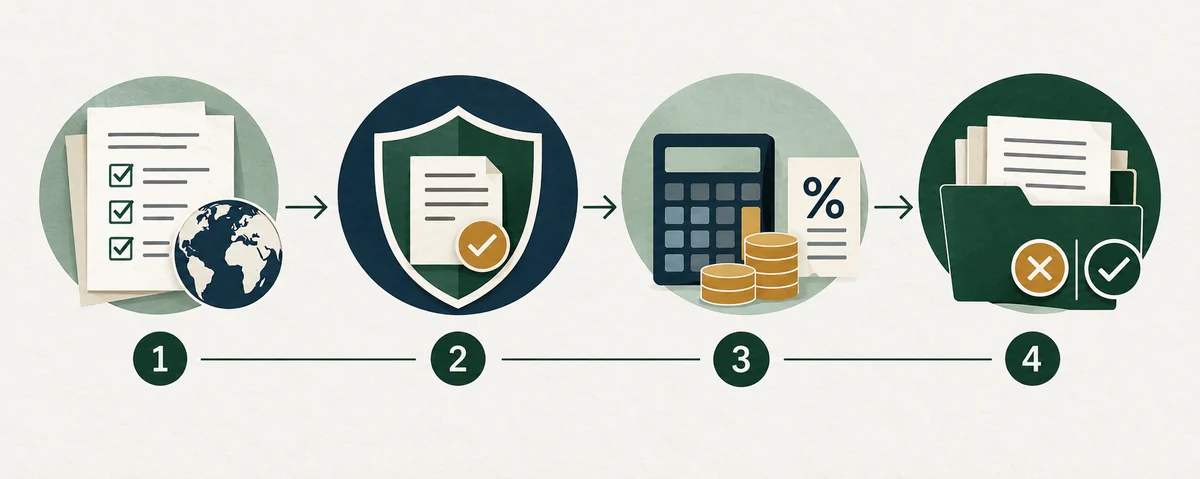
Ein überschaubarer Ablauf für 14 Tage
| Zeitraum | Aufgabe | Stoppsignal |
|---|---|---|
| Tag 1–2 | Ziel, Produktart, Wohnsitz, Vertragspartner und alle Links sammeln. | Der Anbieter bleibt anonym oder wechselt die Gesellschaft. |
| Tag 3–5 | Register, Schutzsystem, Gebühren, Wechselkurs und Steuerunterlagen prüfen. | Kosten oder zuständige Stelle lassen sich nicht belegen. |
| Tag 6–9 | Support mit konkreten Fragen anschreiben und Antwort dokumentieren. | Zeitdruck, Ausweichantworten oder nur Chatkontakt ohne Nachweis. |
| Tag 10–12 | Nur falls vertretbar einen kleinen Testtransfer ausführen und Rückholung prüfen. | Sperre, unerwartete Zusatzkosten oder fehlende Auszahlungslogik. |
| Tag 13–14 | Ergebnis, offene Punkte und persönliche Verlustgrenze bewerten. | Die Entscheidung hängt allein an Renditeversprechen oder Diskretion. |
Am Ende steht keine allgemeine Empfehlung, sondern eine dokumentierte Entscheidung: stoppen, weiter recherchieren oder nur in einem klar begrenzten Rahmen fortfahren. Prüfen Sie außerdem, ob das Produkt in Ihre Gesamtplanung passt. Ein Auslandsbezug sollte nicht dazu führen, dass Rücklagen, Schuldenabbau oder langfristige Ziele aus dem Blick geraten.
Deutschland, Österreich oder Schweiz: Was Sie lokal nachschlagen müssen
DACH ist kein einheitlicher Rechts- und Steuerraum. Die gleiche Auslandsplattform kann je nach Wohnsitz unterschiedliche Formulare, Meldewege, Quellensteuerfragen und Verbraucherrechte auslösen. Nutzen Sie die zuständige Behörde als Startpunkt und halten Sie fest, welche Aussage sich auf Ihr Land, den Anbieter und das konkrete Produkt bezieht.
Lokale Nachfragen vor einer Entscheidung
- Welche Steuerunterlagen und Fristen gelten für die konkrete Ertragsart in meinem Wohnsitzland?
- Welche Stelle ist bei einer Beschwerde, Kontosperre oder Insolvenz zuständig?
- Welche Währung und welcher Wechselkurs gehören in meine persönliche Rechnung?
- Welche Verbraucher-, Widerrufs- oder Kündigungsregeln stehen tatsächlich im Vertrag?
- Welche Daten muss ich aufbewahren und wie lange brauche ich sie für meine Nachweise?
Offizielle Informationen sind belastbarer als Forenbeiträge, Screenshots oder Aussagen wie steuerfrei, anonym oder garantiert. Wenn ein Angebot mit solchen Begriffen wirbt, prüfen Sie zuerst die Definition im Vertrag und bei der zuständigen Behörde. Ein seriöser nächster Schritt kann deshalb auch darin bestehen, keine Einzahlung vorzunehmen, bis die offene Frage beantwortet ist.
Fazit: Erst prüfen, dann Geld im Ausland anlegen
Geld im Ausland anlegen ist keine einzelne Produktentscheidung. Der sinnvolle Ablauf beginnt mit Ziel und Produktart, führt über Wohnsitz, Vertragspartner, Aufsicht, Schutz, Kosten und Dokumentation und endet erst bei einer tragfähigen Stop-oder-Weiter-Entscheidung. Ein ausländischer Anbieter kann für Zahlungen oder eine bestimmte Anlageform interessant sein, bringt aber zusätzliche Fragen zu Zugriff, Währung, Steuer und Beschwerdeweg mit.
Das Angebot GELD im AUSLAND ist in diesem Artikel ein einzelnes Beispiel für eine thematische Vertiefung. Es ist keine Kontogarantie, keine Steuerlösung und keine Anlageempfehlung. Wenn Sie die Bedingungen nicht nachvollziehen können oder das Angebot mit Zeitdruck und sicheren Ergebnissen arbeitet, bewahren Sie Ihre Liquidität und beenden Sie die Prüfung.
Haeufige Fragen
Was bedeutet Geld im Ausland anlegen?
Damit kann ein Auslandskonto, ein Depot, ein Wertpapier, ein Spar- oder Versicherungsprodukt oder ein anderer Finanzdienst gemeint sein. Prüfen Sie zuerst die genaue Produktart, weil Schutz, Kosten, Steuerunterlagen und Auszahlungsregeln nicht gleich sind.
Ist ein Auslandskonto für Deutsche erlaubt?
Ein Auslandskonto ist nicht allein wegen des ausländischen Sitzes verboten. Entscheidend sind Anbieter, Produkt, Wohnsitz, Vertragsbedingungen und die korrekte Dokumentation sowie steuerliche Behandlung. Prüfen Sie die zuständigen offiziellen Informationen und den konkreten Vertrag.
Muss ich Geld im Ausland versteuern?
Das hängt von Wohnsitz, Steuerstatus, Ertragsart, Produkt und den Regeln des zuständigen Landes ab. Ein ausländischer Anbieter macht Erträge nicht automatisch steuerfrei. Sammeln Sie Auszüge und Bescheinigungen und klären Sie offene Fälle mit einer qualifizierten Steuerberatung.
Welche Risiken hat Geldanlage im Ausland?
Zusätzlich zu Markt- und Verlustrisiken können Währung, Gebühren, eingeschränkter Zugriff, Sprach- und Rechtsunterschiede, Insolvenz, unklare Verwahrung und schwierige Beschwerden eine Rolle spielen. Prüfen Sie diese Punkte getrennt und halten Sie eine ausreichende Liquiditätsreserve im Alltag.
Wie prüfe ich einen ausländischen Finanzanbieter?
Vergleichen Sie Vertragspartner und Domain mit dem offiziellen Register der zuständigen Aufsicht. Lesen Sie Erlaubnis, Produktumfang, Schutzsystem, Kosten, Kündigung, Auszahlungsweg und Beschwerdestelle. Ein Registereintrag ist ein Prüfschritt, aber kein Gütesiegel und keine Renditegarantie.
Schützt ein Auslandskonto vor Gläubigern oder der Schufa?
Ein Auslandskonto ist kein allgemeiner Schutz vor Gläubigern, Vollstreckung, Meldepflichten oder Bonitätsregeln. Aussagen über Anonymität oder Schutz sollten Sie als Warnsignal behandeln und anhand offizieller Informationen sowie einer qualifizierten Beratung prüfen.
Was ist das Angebot GELD im AUSLAND?
GELD im AUSLAND ist das einzelne Anbieterbeispiel, das in diesem Ratgeber als mögliche thematische Vertiefung verlinkt wird. Prüfen Sie die aktuelle externe Seite selbst auf Inhalt, Vertragspartner, Preis, Aktualität, Rückgabe und Passung. Der Link ist keine Steuer-, Rechts- oder Anlageberatung.