Inhaltsverzeichnis
- Kurzantwort: Notgroschen aus notwendigen Monatskosten berechnen
- Welche Ausgaben gehören in die Berechnung?
- Wie viele Monate sollte der Notgroschen abdecken?
- Notgroschen berechnen: drei Rechenbeispiele
- Notgroschen aufbewahren: verfügbar und getrennt halten
- Notgroschen verfolgen: Wann ein Geldplan helfen kann
- Sparplan für die Rücklage: Ziel in tragbare Schritte teilen
- Wann sollten Sie den Notgroschen neu berechnen?
- Fazit: Notgroschen berechnen und getrennt vom Alltag halten
-
Haeufige Fragen
- Wie berechne ich die richtige Höhe meines Notgroschens?
- Sollte ich drei Nettogehälter als Notgroschen zurücklegen?
- Wie viel Notgroschen braucht man als Selbstständiger?
- Ist ein Notgroschen auf dem Tagesgeldkonto sinnvoll?
- Kann ich meinen Notgroschen in ETFs oder Aktien anlegen?
- Soll ich zuerst Schulden zurückzahlen oder einen Notgroschen aufbauen?
Kurzantwort: Notgroschen aus notwendigen Monatskosten berechnen
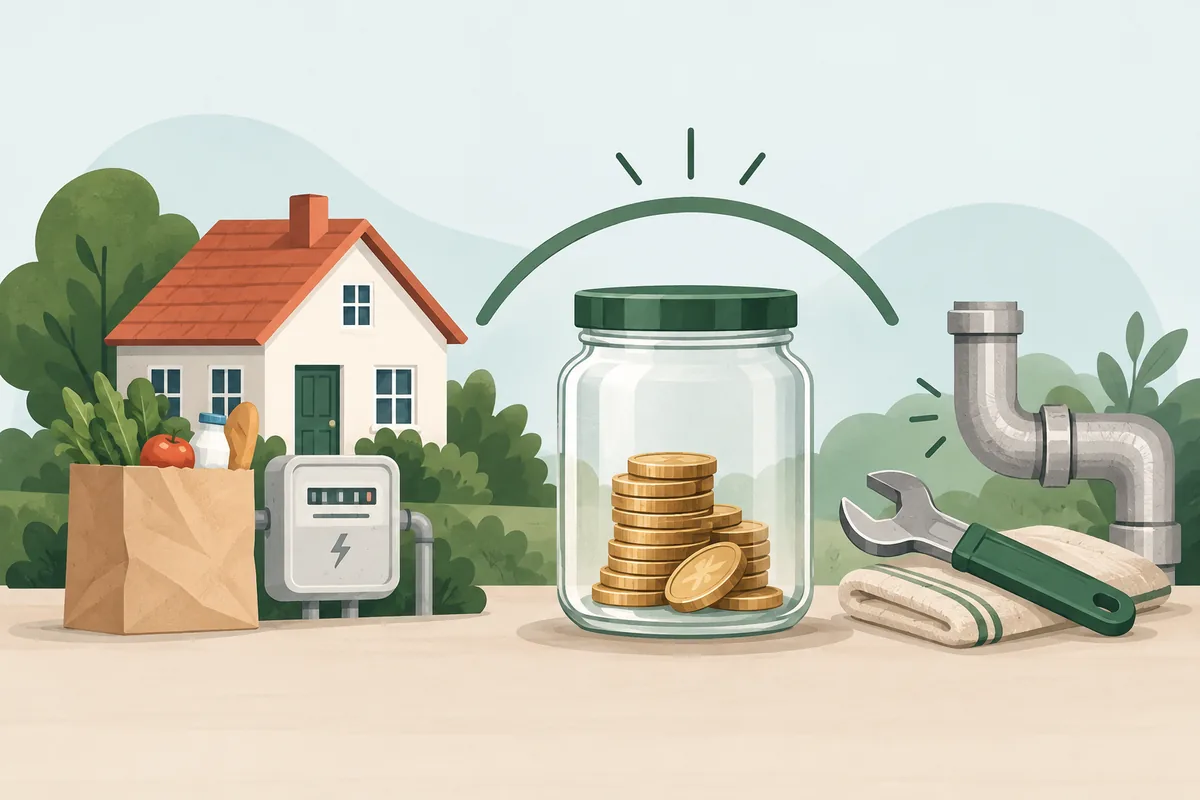
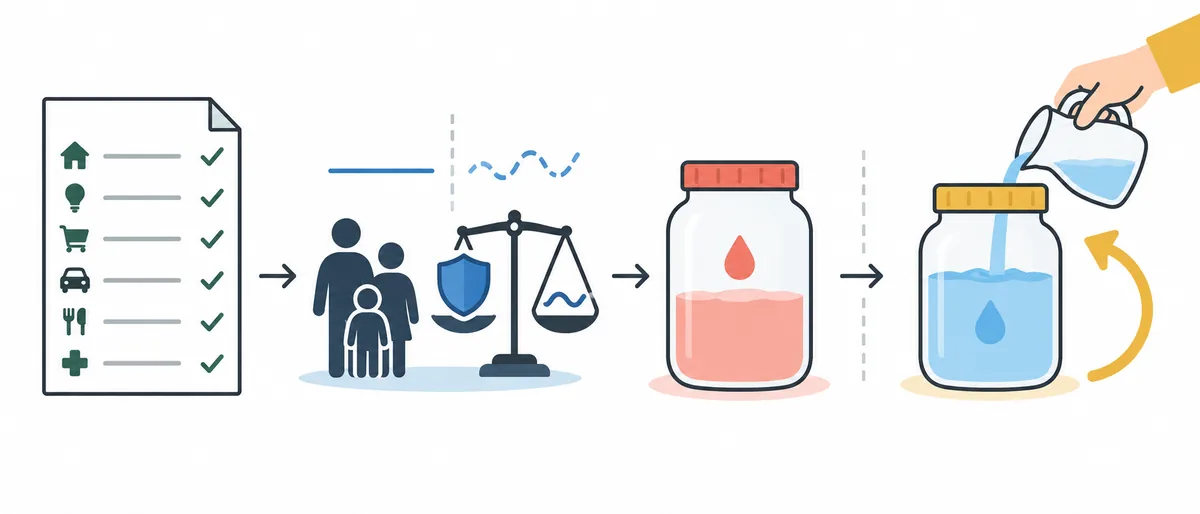
Wenn Sie den Notgroschen berechnen, addieren Sie zuerst die monatlichen Ausgaben, die Sie auch bei einem Einkommensausfall oder einer unerwarteten Rechnung nicht einfach streichen können. Multiplizieren Sie diese Summe anschließend mit einem persönlichen Pufferzeitraum. Die einfache Formel lautet: notwendige Monatsausgaben × gewählte Zahl an Monaten = rechnerischer Zielbetrag.
Die Rechnung in vier Schritten
- Notwendige Monatskosten sammeln: Wohnen, Grundversorgung, Lebensmittel, Mobilität, Gesundheit und unvermeidbare Verpflichtungen.
- Planbare Jahreskosten abtrennen: etwa Versicherungen, Wartung oder bekannte Nachzahlungen als eigene Rücklage führen.
- Einen Pufferzeitraum wählen, der zu Einkommenssicherheit, Haushalt, Verpflichtungen und verfügbarem Sicherheitsnetz passt.
- Vom Zielbetrag den schon vorhandenen, kurzfristig verfügbaren Notgroschen abziehen und die verbleibende Lücke realistisch aufteilen.
Es gibt keine Monatszahl, die für alle Haushalte in Deutschland, Österreich und der Schweiz automatisch richtig ist. Die folgenden Beispiele sind eine nachvollziehbare Planungsrechnung, keine persönliche Anlage- oder Finanzberatung. Wenn das Geld schon vor dem Monatsende nicht reicht oder Schulden drücken, sollte zuerst die aktuelle Haushaltslage geklärt werden.
Welche Ausgaben gehören in die Berechnung?
Rechnen Sie nicht einfach mit dem Nettoverdienst oder dem aktuellen Kontostand. Der Notgroschen soll einen Zeitraum überbrücken, in dem das Haushaltsbudget unter Druck gerät. Dafür zählt, was weiterlaufen muss, nicht was Sie normalerweise ausgeben. Prüfen Sie dafür mehrere aktuelle Monate und ergänzen Sie seltene, aber sicher wiederkehrende Kosten.
Grundbedarf von planbaren Rücklagen trennen
| Ausgabenbereich | Für die Basisrechnung | Abgrenzung |
|---|---|---|
| Wohnen und Grundversorgung | Miete oder unvermeidbare Wohnkosten, Energie, notwendige Kommunikation | Nur realistisch kurzfristig vermeidbare Zusatzkosten weglassen. |
| Lebensmittel und Haushalt | Ein sachlicher Monatsdurchschnitt für den Grundbedarf | Nicht mit einem besonders sparsamen Ausnahme-Monat rechnen. |
| Mobilität und Gesundheit | Der für Arbeit, Betreuung oder Versorgung nötige Anteil | Freiwillige Upgrades und verschiebbare Anschaffungen getrennt betrachten. |
| Verpflichtungen | Mindestzahlungen, Unterhalt und andere nicht kurzfristig kündbare Pflichten | Raten nicht ausblenden, auch wenn sie sich später neu verhandeln lassen. |
| Bekannte Jahreskosten | Nicht vollständig in den Notgroschen mischen | Monatsanteile für Versicherungen, Wartung oder planbare Gebühren separat ansparen. |
| Urlaub und größere Wünsche | Nicht als Notfallbedarf ansetzen | Dafür ein eigenes Sparziel führen, damit die Reserve verfügbar bleibt. |
Ein hilfreicher Start ist eine Liste mit drei Spalten: notwendig, anpassbar und planbar. Jährliche Zahlungen werden durch zwölf geteilt und als monatlicher Anteil zurückgelegt. So wird eine absehbare Rechnung nicht später fälschlich als finanzieller Notfall verbucht. Wer schwankende Ausgaben hat, nutzt lieber einen realistischen Durchschnitt als den niedrigsten beobachteten Wert.
Wie viele Monate sollte der Notgroschen abdecken?
Die passende Zahl hängt davon ab, wie schnell Ihr Haushalt einen Einkommensausfall auffangen könnte und welche Verpflichtungen weiterlaufen. Zwei Einkommen, geringe Fixkosten und verlässliche Absicherung unterscheiden sich deutlich von einem allein getragenen Haushalt, mehreren Unterhaltsverpflichtungen oder saisonalen Einnahmen. Wählen Sie die Monatszahl anhand dieser Risiken, nicht anhand eines pauschalen Internetwerts.
Beispiele für einen persönlichen Startkorridor
| Haushaltssituation | Was bei der Wahl zählt | Möglicher Rechenstart |
|---|---|---|
| Planbares Einkommen und überschaubare Verpflichtungen | Wie viele Personen Einkommen beitragen und wie schnell Ausgaben anpassbar sind | Mit einem kürzeren Puffer rechnen und die Belastbarkeit im Alltag prüfen. |
| Ein Haupteinkommen oder Personen, die mitversorgt werden | Wie lange Miete, Versorgung und Betreuung auch bei einer Veränderung weiterlaufen | Einen längeren Puffer als im ersten Beispiel einplanen. |
| Selbstständigkeit, Saisonarbeit oder stark wechselnde Einnahmen | Auftragspausen, Zahlungsziele, Geschäftskosten und private Ausgaben getrennt halten | Mehrere Monate als eigenen Planungstest durchrechnen und Steuer- sowie Betriebsmittel separat lassen. |
Der Korridor ist eine Arbeitsmethode, keine feste DACH-Norm. Prüfen Sie zusätzlich, ob eine Versicherung, ein zweites Einkommen oder eine verlässliche Unterstützungsoption tatsächlich im passenden Moment greift. Solche Faktoren können die private Rechnung verändern, ersetzen aber nicht automatisch liquide Mittel. Bei Selbstständigkeit ist die private Reserve außerdem von Steuern, Umsatzsteuer, Rückzahlungen und laufenden Geschäftskosten zu trennen.
Notgroschen berechnen: drei Rechenbeispiele
Die Beispiele zeigen nur, wie die Formel funktioniert. Sie legen nicht fest, wie hoch Ihre persönliche Reserve sein muss. Verwenden Sie Ihre eigenen notwendigen Ausgaben und ändern Sie den Zeitraum, wenn Haushaltsgröße, Einkommenssicherheit oder Verpflichtungen ein anderes Bild ergeben.
Beispielrechnung mit notwendigen Monatskosten
| Beispielhaushalt | Notwendige Monatskosten | Gewählter Zeitraum | Rechnerischer Zielbetrag |
|---|---|---|---|
| Einzelperson mit planbaren Einnahmen | 1.850 Euro | 2 Monate | 3.700 Euro |
| Haushalt mit Kind und einem Haupteinkommen | 2.700 Euro | 4 Monate | 10.800 Euro |
| Selbstständiger Haushalt mit getrenntem Steuerpuffer | 3.100 Euro | 5 Monate | 15.500 Euro |
Wenn im zweiten Beispiel bereits 4.000 Euro kurzfristig verfügbar sind, beträgt die rechnerische Lücke 6.800 Euro. Teilen Sie diese Lücke nicht automatisch durch eine beliebige Monatszahl: Legen Sie einen tragbaren Monatsbetrag fest, ohne Miete, laufende Rechnungen oder Schuldentilgungen zu gefährden. Eine langsam wachsende, tatsächlich erreichbare Reserve ist nützlicher als ein Ziel, das nur auf dem Papier funktioniert.
Notgroschen aufbewahren: verfügbar und getrennt halten
Ein Notgroschen erfüllt eine andere Aufgabe als ein langfristiges Spar- oder Anlageziel. Er soll dann erreichbar sein, wenn Einkommen ausfällt oder eine notwendige Rechnung kurzfristig bezahlt werden muss. Wählen Sie deshalb eine Form, deren Zugriff, Gebühren, Bedingungen und mögliche Verzögerungen Sie verstehen. Die passende Lösung hängt auch von Ihrem Wohnsitzland und der konkreten Bank ab.
Zugänglichkeit der Reserve im Alltag prüfen
| Aufbewahrung | Möglicher Vorteil | Vorher prüfen |
|---|---|---|
| Girokonto | Direkter Zugriff für laufende Zahlungen | Ob die Reserve durch Alltagsausgaben unbemerkt schrumpft. |
| Separates, täglich verfügbares Sparkonto | Die Reserve bleibt sichtbar von Konsumausgaben getrennt | Zugriffsfristen, Kontobedingungen, Gebühren und zuständige Einlagensicherung. |
| Fest angelegte oder schwankende Anlagewerte | Kann einem anderen langfristigen Sparziel dienen | Ob Geld gebunden ist oder im benötigten Moment mit Verlust verkauft werden müsste. |
Ein ETF, eine Aktie oder ein anderer schwankender Wert kann im falschen Moment deutlich weniger wert sein als beim Kauf. Eine feste Laufzeit kann den Zugriff verzögern. Solche Instrumente sind daher nicht gleichbedeutend mit einer kurzfristig verfügbaren Rücklage. Prüfen Sie bei einem Sparkonto die konkreten Konditionen und den für Ihren Wohnsitz geltenden Schutz, statt allein auf Werbeangaben zu vertrauen.
Notgroschen verfolgen: Wann ein Geldplan helfen kann
Für die reine Zielsumme reicht eine einfache Tabelle mit Grundkosten, gewähltem Zeitraum, vorhandenem Betrag und monatlicher Sparrate. Wenn Sie zusätzlich regelmäßig sehen möchten, welcher Spielraum für Ausgeben, Sparen und Investieren vorgesehen ist, kann eine geführte Finanzübersicht eine passende nächste Prüfmöglichkeit sein. Die Anbieterseite von CashCockpit beschreibt genau diesen monatlichen Geldüberblick. Das ist eine Anbieterbeschreibung, kein Beleg für ein bestimmtes Ergebnis.
Sparplan für die Rücklage: Ziel in tragbare Schritte teilen
Ein einfacher Aufbau für die nächsten Wochen
- Woche 1: Kontoauszüge und wiederkehrende Rechnungen sammeln und notwendige von planbaren Ausgaben trennen.
- Woche 2: Grundkosten mitteln, einen persönlichen Pufferzeitraum wählen und den vorhandenen Notgroschen erfassen.
- Woche 3: Die verbleibende Lücke durch einen Monatsbetrag teilen, der auch in einem schwächeren Monat tragbar wäre.
- Woche 4: Eine eigene Überweisung nach dem Gehaltseingang einrichten und prüfen, ob laufende Zahlungen weiter sicher gedeckt sind.
Wenn eine feste Sparrate im Moment nicht möglich ist, ist das zunächst eine Information über den Haushaltsplan und kein Grund, ein unrealistisches Ziel zu setzen. Prüfen Sie variable Ausgaben, kündbare Abos, mögliche Unterstützung und fällige Verpflichtungen getrennt. Bei ernsthaften Zahlungsschwierigkeiten sind unabhängige Schuldner- und Sozialberatungsstellen näher am Problem als ein Finanzprodukt.
Nach einer Entnahme wird die Reserve nicht automatisch wieder aufgefüllt. Notieren Sie, wofür das Geld gebraucht wurde, entscheiden Sie, ob der Betrag wirklich ein Notfall war, und setzen Sie danach einen neuen erreichbaren Monatsplan. So bleibt nachvollziehbar, ob der Zielwert noch zu Ihrer Situation passt.
Wann sollten Sie den Notgroschen neu berechnen?
Einmal berechnet heißt nicht für immer passend. Prüfen Sie die Summe erneut, wenn sich notwendige Ausgaben, Haushalt oder Einkommen deutlich verändern. Auch eine neue Betreuungspflicht, ein Umzug, eine Trennung, ein Wechsel in die Selbstständigkeit oder ein anderer Versicherungsschutz können die zugrunde liegende Rechnung verschieben.
Diese Veränderungen sprechen für einen neuen Kassensturz
- Die Warmmiete, Energie- oder Mobilitätskosten sind dauerhaft gestiegen oder gesunken.
- Eine Person trägt nun mehr oder weniger zum Haushaltseinkommen bei.
- Ein Kind, Angehörige oder neue Verpflichtungen verändern den notwendigen Monatsbedarf.
- Einnahmen werden unregelmäßiger oder eine bisher angenommene Absicherung gilt nicht mehr.
- Der Notgroschen wurde genutzt oder ist durch Kontobewegungen unbemerkt kleiner geworden.
Aktualisieren Sie zuerst die Ausgabenbasis und prüfen Sie erst danach die Monatszahl. Sonst wird eine alte Zielsumme nur fortgeschrieben, obwohl sich Ihr tatsächlicher Bedarf längst verändert hat. Ein kurzer Check bei einer größeren Lebensänderung ist meist aussagekräftiger als eine starre jährliche Quote.
Fazit: Notgroschen berechnen und getrennt vom Alltag halten
Ein Notgroschen lässt sich am besten aus notwendigen Monatskosten und einem bewusst gewählten Pufferzeitraum berechnen. Trennen Sie die Reserve von planbaren Jahreskosten, Steuern und langfristigen Anlagezielen. Passen Sie den Zielbetrag an Einkommenssicherheit, Haushalt und Verpflichtungen an und halten Sie die Summe kurzfristig erreichbar.
Eine Tabelle genügt für die Rechnung. Ein zusätzliches Finanzsystem ist nur dann ein sinnvoller nächster Schritt, wenn Sie damit eine konkrete laufende Aufgabe besser ordnen können. Der Anbieterlink zu CashCockpit ist eine Option für diesen Vergleich, keine Voraussetzung für einen funktionierenden Notgroschen.
Haeufige Fragen
Wie berechne ich die richtige Höhe meines Notgroschens?
Addieren Sie notwendige Monatskosten wie Wohnen, Grundversorgung, Lebensmittel, Mobilität, Gesundheit und unvermeidbare Verpflichtungen. Multiplizieren Sie diese Summe mit einem Pufferzeitraum, der zu Einkommenssicherheit, Haushalt und Verpflichtungen passt. Eine feste Monatszahl gilt nicht automatisch für alle.
Sollte ich drei Nettogehälter als Notgroschen zurücklegen?
Das kann als grober Vergleichswert auftauchen, beantwortet aber nicht, wie hoch Ihr tatsächlicher Grundbedarf ist. Rechnen Sie lieber mit notwendigen Ausgaben und prüfen Sie, wie lange Ihr Haushalt einen Einkommensausfall oder eine dringende Rechnung auffangen müsste.
Wie viel Notgroschen braucht man als Selbstständiger?
Bei wechselnden Einnahmen sollte die Rechnung mögliche Auftragspausen, Zahlungsziele und laufende Verpflichtungen berücksichtigen. Halten Sie private Lebenshaltung, betriebliche Kosten und Steuerrücklagen getrennt und wählen Sie den Puffer anhand der eigenen Schwankungen, statt eine Zahl ungeprüft zu übernehmen.
Ist ein Notgroschen auf dem Tagesgeldkonto sinnvoll?
Ein separates, kurzfristig verfügbares Konto kann helfen, die Reserve vom Alltagsgeld zu trennen. Prüfen Sie Zugriff, Gebühren, Vertragsbedingungen und den für Ihren Wohnsitz geltenden Schutz beim konkreten Anbieter.
Kann ich meinen Notgroschen in ETFs oder Aktien anlegen?
Eine schwankende Anlage kann im benötigten Moment weniger wert sein oder einen Verkauf mit Verlust erfordern. Sie erfüllt deshalb nicht dieselbe Aufgabe wie kurzfristig verfügbare Mittel für notwendige Ausgaben.
Soll ich zuerst Schulden zurückzahlen oder einen Notgroschen aufbauen?
Das hängt von Zinsen, Zahlungsfristen und der Gefahr ab, bei einer unerwarteten Rechnung neue Schulden aufnehmen zu müssen. Sichern Sie notwendige laufende Zahlungen und lassen Sie bei hoher Belastung den Haushalts- und Tilgungsplan von einer unabhängigen Beratungsstelle prüfen.