Inhaltsverzeichnis
- Kurzantwort: Finanzdaten schützen heißt Zweck, Umfang und Zugriff prüfen
- Notwendig oder optional: Welche Finanzdaten sollten Sie herausgeben?
- Bankdaten sicher weitergeben: Konto, Karte und Zahlungsbelege
- Finanz-Apps und Plattformen prüfen, bevor Sie Konten verknüpfen
- Öffentliche Informationen und private Unterlagen sauber trennen
- Anbieter und Lernmaterial prüfen, bevor Sie für Privatsphäre bezahlen
- Ein einzelnes Angebot als mögliche Vertiefung einordnen
- 14-Tage-Plan: Finanzdaten schützen, ohne den Alltag lahmzulegen
- Deutschland, Österreich und Schweiz: DACH-Fragen getrennt nachschlagen
- Fazit: Finanzdaten schützen heißt bewusst teilen, nicht unsichtbar werden
-
Haeufige Fragen
- Kann ich ein Konto in Deutschland vollständig anonym führen?
- Welche Bankdaten sollte ich nie per unverschlüsselter E-Mail senden?
- Sind Finanz-Apps automatisch sicher, wenn sie im App-Store stehen?
- Was kann ich tun, wenn ein Anbieter mehr Finanzdaten verlangt als nötig?
- Für wen kann das Angebot „Mein Geld geht niemand was an“ passen?
Kurzantwort: Finanzdaten schützen heißt Zweck, Umfang und Zugriff prüfen
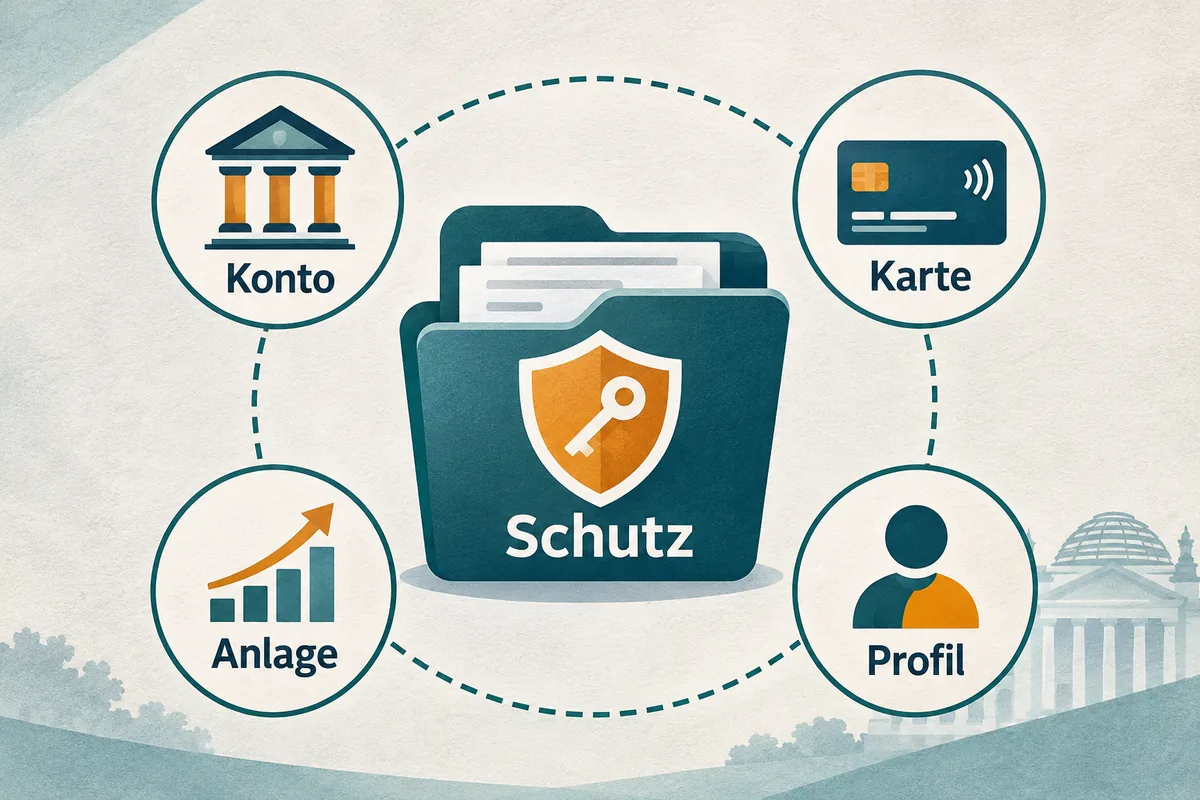
Finanzdaten schützen bedeutet im Alltag nicht, jede Identitätsprüfung oder jede Zahlung zu vermeiden. Finanzdaten online schützen heißt vielmehr, den Zweck einer Abfrage und den Weg der Übertragung zu verstehen. Sinnvoller ist eine klare Trennung: Welche Angabe ist für den konkreten Vertrag nötig, wer erhält sie, wie lange bleibt sie gespeichert und wie können Sie den Zugriff später nachvollziehen? Beginnen Sie bei Konto, Karte, Anlagekonto und Finanz-App mit dem Zweck der Abfrage. Geben Sie nur die Daten weiter, die für diesen Zweck erforderlich sind, nutzen Sie sichere Übermittlungswege und bewahren Sie Belege geschützt auf. So entsteht finanzielle Privatsphäre ohne falsche Versprechen von vollständiger Anonymität.
Die 9 Checks für mehr finanzielle Privatsphäre
- Zweck benennen: Welche konkrete Zahlung, Identitätsprüfung oder Beratung soll mit den Daten möglich werden?
- Notwendigkeit trennen: Was ist verpflichtend, was ist nur ein optionales Profil- oder Marketingfeld?
- Empfänger prüfen: Welche Gesellschaft, welcher Dienstleister und welche Plattform erhalten die Angabe tatsächlich?
- Übertragungsweg sichern: Nutzen Sie ein Kundenportal oder einen anderen vorgesehenen, geschützten Kanal statt unbedachter Anhänge.
- Zugriff begrenzen: Schalten Sie unnötige App-Berechtigungen, Freigaben, Geräte und Kontoverknüpfungen ab.
- Dokumente minimieren: Schwärzen Sie nicht benötigte Kontonummern, Umsätze oder Adressdaten, wenn der Zweck das erlaubt.
- Aufbewahrung klären: Lesen Sie Löschfristen, Export- und Auskunftsmöglichkeiten, bevor Sie ein Konto oder Tool anlegen.
- Warnsignale ernst nehmen: Zeitdruck, unklare Empfänger, private Chatkanäle und Versprechen von völliger Anonymität sind Stoppsignale.
- Entscheidung festhalten: Notieren Sie, was Sie geteilt haben, mit wem, wann und für welche nächste Handlung.
Dieser Ratgeber beantwortet den informations- und entscheidungsorientierten Suchintent Finanzdaten schützen. Er richtet sich an Nutzer in Deutschland, Österreich und der Schweiz und ersetzt keine Datenschutz-, Steuer- oder Rechtsberatung. Die Frage nach einem privaten Finanzplan behandelt der separate Ratgeber zum Finanzplan mit Excel; hier geht es um die Daten, die bei Finanzentscheidungen sichtbar werden.
Notwendig oder optional: Welche Finanzdaten sollten Sie herausgeben?
Eine Abfrage wirkt oft harmlos, weil einzelne Datenpunkte bekannt sind. Erst die Kombination aus Name, Adresse, Kontoverbindung, Umsatz, Arbeitgeber, Vermögen und Kontaktweg kann jedoch ein sehr genaues Bild ergeben. Prüfen Sie deshalb nicht nur, ob ein Anbieter seriös klingt, sondern ob jede einzelne Angabe für die beschriebene Leistung einen nachvollziehbaren Zweck hat. Ein Pflichtfeld muss begründet sein; ein optionales Feld darf keine versteckte Voraussetzung für eine faire Grundfunktion werden.
Vier typische Situationen im Finanzalltag
| Situation | Oft notwendige Angaben | Prüffrage vor dem Teilen |
|---|---|---|
| Überweisung oder Lastschrift | Empfänger, Betrag, Kontoverbindung und Verwendungszweck. | Stimmt der Empfänger mit Vertrag, Rechnung und Domain überein? |
| Kontoeröffnung oder Identitätsprüfung | Identität, Wohnsitz und je nach Produkt weitere Nachweise. | Welche gesetzliche oder vertragliche Pflicht erklärt jedes Dokument? |
| Depot, Broker oder Finanz-App | Identität, Steuerstatus, Zahlungsweg und Angaben zur Nutzung. | Welche Berechtigungen und Kontoverknüpfungen sind für die gewünschte Funktion nötig? |
| Haushaltsberatung oder Finanzkurs | Nur die Zahlen, die für das konkrete Beispiel gebraucht werden. | Kann ich mit gerundeten oder geschwärzten Daten dieselbe Frage klären? |
| Newsletter, Gewinnspiel oder Bonus | Kontaktweg und gegebenenfalls eine freiwillige Einwilligung. | Welche Finanzdaten sind wirklich nötig und wie kann ich später abbestellen? |
Besonders vorsichtig sollten Sie bei einer Kombination aus Kontoauszug, Ausweiskopie und Zugangsdaten sein. Ein seriöser Anbieter kann erklären, warum ein Nachweis gebraucht wird und über welchen Kanal er ihn annimmt. Für eine allgemeine Budgetfrage reichen meistens gerundete Monatsbeträge; vollständige Buchungstexte oder Kontonummern schaffen selten zusätzlichen Nutzen.
Bankdaten sicher weitergeben: Konto, Karte und Zahlungsbelege
Bankdaten sicher weitergeben beginnt mit dem Empfängerabgleich. Öffnen Sie eine Rechnung oder Zahlungsaufforderung nicht nur über den sichtbaren Namen, sondern prüfen Sie Vertragspartner, Domain und bereits bekannte Kontaktdaten. Bei einer unerwarteten Änderung der Bankverbindung fragen Sie über einen unabhängigen, bereits verifizierten Kanal nach. Ein einzelner Tippfehler kann eine Zahlung fehlleiten; ein kompletter Kontoauszug kann zusätzlich sensible Gewohnheiten offenlegen.
Sechs praktische Regeln vor einer Weitergabe
- Senden Sie niemals Passwörter, PINs, TANs oder Wiederherstellungscodes als Antwort auf eine Nachricht.
- Nutzen Sie für Dokumente das vorgesehene Kundenportal und prüfen Sie die Adresse vor dem Upload.
- Schwärzen Sie Kontonummern, Kartennummern, fremde Namen und Buchungstexte, wenn sie nicht benötigt werden.
- Prüfen Sie bei Lastschriften Betrag, Gläubiger und Mandat; speichern Sie die Bestätigung des konkreten Vorgangs.
- Teilen Sie Screenshots nur mit sichtbarem Zweck und entfernen Sie Benachrichtigungen, QR-Codes und Metadaten.
- Aktivieren Sie Benachrichtigungen für neue Logins und Zahlungen und reagieren Sie auf Unstimmigkeiten über den offiziellen Support.
Für eine Rückerstattung, eine Identitätsprüfung oder einen Finanzvergleich kann ein Nachweis nötig sein. Das berechtigt den Empfänger aber nicht automatisch zu beliebigen Zusatzdaten. Fragen Sie nach dem Zweck, der Aufbewahrung und einer Alternative mit geringerem Umfang. Wenn nur ein privater Messenger akzeptiert wird oder sofortige Zahlung verlangt wird, pausieren Sie den Vorgang und prüfen Sie den Vertragspartner erneut.
Finanz-Apps und Plattformen prüfen, bevor Sie Konten verknüpfen
Finanz-Apps Datenschutz zuzuordnen heißt, die Bequemlichkeit einer Kontoverknüpfung gegen den zusätzlichen Datenfluss abzuwägen. Eine App kann Kontostände kategorisieren, Überweisungen vorbereiten oder Anlageinformationen bündeln. Dafür können Kontozugriff, Transaktionshistorie, Gerätekennungen oder Analysedaten verarbeitet werden. Lesen Sie vor dem Verbinden, welche Funktion ohne dauerhaften Zugriff möglich ist und ob eine manuelle Eingabe für einen kleinen Test genügt.
Fünf Prüffelder für eine Finanz-App
| Prüffeld | Konkrete Frage | Stoppsignal |
|---|---|---|
| Anbieter | Wer ist Vertragspartner, Supportstelle und Betreiber der Domain? | Nur Markenname, wechselnde Domains oder keine ladungsfähigen Angaben. |
| Berechtigungen | Welche Konten, Geräte- oder Kontaktdaten braucht die gewünschte Funktion? | Breiter Zugriff ohne verständliche Begründung. |
| Sicherheit | Welche Anmeldung, Mehrfaktor-Option und Widerrufsmöglichkeit gibt es? | Zugangsdaten sollen direkt an Dritte weitergegeben werden. |
| Speicherung | Welche Daten werden gespeichert, exportiert oder an Dienstleister übertragen? | Keine verständliche Erklärung zu Zweck, Löschung oder Auskunft. |
| Ausstieg | Wie trenne ich Konten, lösche das Profil und erhalte eine Bestätigung? | Kündigung nur per Chat oder ohne nachvollziehbaren Abschluss. |
Eine verschlüsselte Verbindung allein beantwortet nicht die Frage, ob ein Dienst zu viele Daten sammelt. Prüfen Sie App-Berechtigungen nach der Einrichtung erneut, entfernen Sie alte Geräte und widerrufen Sie nicht mehr benötigte Kontozugriffe. Bei Anlage- oder Kreditangeboten kommt außerdem die fachliche Prüfung hinzu: Datenschutz ersetzt weder Anbieteraufsicht noch Kosten- und Risikovergleich.
Öffentliche Informationen und private Unterlagen sauber trennen
Finanzielle Privatsphäre endet nicht am Login. Wer Kontoauszüge, Depotstände, Spenden, Rechnungen oder Screenshots öffentlich teilt, kann aus einzelnen Fragmenten Rückschlüsse auf Einkommen, Wohnort, Arbeitgeber, Familienstand oder Zahlungsgewohnheiten ermöglichen. Wenn Sie einen Kontoauszug sicher teilen müssen, beginnen Sie mit einem zugeschnittenen und dauerhaft geschwärzten Ausschnitt statt mit der vollständigen Datei. Prüfen Sie vor jedem Post, ob der Inhalt die konkrete Frage beantwortet oder nur neugierig machen soll. Für einen Erfahrungsbericht reichen in der Regel gerundete Beträge und ein neutraler Zeitraum.
Typische Lecks vor dem Upload
- Kontonummer, IBAN, Kartennummer oder QR-Code sind auf einem Foto noch lesbar.
- Buchungstexte verraten Arbeitgeber, Arzt, Schule, Verein oder politische Spende.
- Dateiname, PDF-Metadaten oder sichtbare Benachrichtigungen enthalten mehr als gedacht.
- Ein Depot-Screenshot zeigt neben dem Depotwert auch Kundennummer, Adresse oder Zeitstempel.
- Ein Gewinn- oder Einkommensversprechen wird mit einem einzelnen, nicht prüfbaren Screenshot belegt.
- Ein öffentlicher Link bleibt über Suchmaschinen oder Weiterleitungen länger sichtbar als geplant.
Vor dem Teilen kurz prüfen
| Schritt | Frage |
|---|---|
| Zuschneiden | Ist nur der Ausschnitt sichtbar, der die Frage beantwortet? |
| Schwärzen | Sind Nummern, Namen, Adressen und Buchungstexte dauerhaft unlesbar? |
| Kontext | Sind Zeitraum, Annahmen und Grenzen nachvollziehbar, ohne private Details preiszugeben? |
| Publikum | Wer kann den Beitrag speichern, weiterleiten oder mit anderen Daten kombinieren? |
Anbieter und Lernmaterial prüfen, bevor Sie für Privatsphäre bezahlen
Ein E-Book, Kurs oder Beratungsangebot kann Begriffe sortieren und eine Checkliste liefern. Es wird dadurch weder zur Behörde noch zur individuellen Rechtsberatung. Lesen Sie vor dem Kauf Inhaltsübersicht, Zielgruppe, Aktualisierungsstand, Vertragspartner, Rückgabe, Support und mögliche Folgeangebote. Gerade bei Finanzprivatsphäre sollten Aussagen wie anonym, unsichtbar oder niemand kann etwas sehen nicht ungeprüft als Tatsache übernommen werden.
Sieben Fragen zur Angebotsseite
- Wird klar beschrieben, welche konkrete Wissenslücke das Material schließt?
- Sind Autor, Anbieter und Kontaktweg nachvollziehbar und nicht nur über einen Markennamen genannt?
- Welche Quellen, Rechtsstände oder Annahmen werden für Aussagen über Datenschutz und Finanzsysteme genannt?
- Sind Inhalt, Format, Zugang, Laufzeit und Aktualisierung vor dem Kauf erkennbar?
- Welche Kosten, Folgeangebote und Rückgabebedingungen gelten insgesamt?
- Passt das Angebot zu einer eigenen Frage oder soll es zuerst Angst und Zeitdruck erzeugen?
- Welche unabhängige Stelle kann ich zusätzlich für meine konkrete Situation nutzen?
Wenn die Antwort auf mehrere Fragen fehlt, speichern Sie keine sensiblen Daten und verschieben Sie den Kauf. Ein günstiges Lernmaterial kann trotzdem unpassend sein, wenn es veraltete Rechtsbegriffe, unklare Quellen oder ein Ergebnisversprechen statt einer nachvollziehbaren Methode enthält. Die Verkaufsseite ist ein Anbietertext; vergleichen Sie ihn mit offiziellen Datenschutzinformationen und Ihrer eigenen Ausgangslage.
Ein einzelnes Angebot als mögliche Vertiefung einordnen
Nachdem Sie Zweck, Datenumfang und Anbieter geprüft haben, kann ein thematisches E-Book eine nächste Lernhilfe sein. Es sollte Ihnen helfen, Fragen zu ordnen und Begriffe nachzuschlagen. Es ist nicht nötig, um ein Konto sicher zu führen, und ersetzt keine Auskunft einer Behörde, keine Steuerberatung und keine Anlageentscheidung. Lesen Sie die aktuelle Verkaufsseite selbst und vergleichen Sie Inhalt, Quellen, Kosten und Rückgaberegeln mit den sieben Fragen aus dem vorherigen Abschnitt.
Die Karte ist als Anzeige und Anbieterlink gekennzeichnet. Der Klick ist eine Möglichkeit zur eigenen Prüfung, keine Empfehlung für Bitcoin, eine bestimmte Anlageform oder eine Methode zur Umgehung gesetzlicher Pflichten. Wenn die aktuelle Seite wesentliche Bedingungen nicht erklärt, ist ein Abbruch ein sinnvolles Ergebnis.
14-Tage-Plan: Finanzdaten schützen, ohne den Alltag lahmzulegen
Ein kurzer Bestandscheck ist hilfreicher als der Versuch, jede Spur im Internet gleichzeitig zu beseitigen. Arbeiten Sie in kleinen Schritten mit Unterlagen, Geräten und Konten, auf die Sie rechtmäßig zugreifen. Ändern Sie nicht mehrere Sicherheits- oder Zahlungswege parallel, wenn Sie danach nicht mehr nachvollziehen können, was funktioniert.
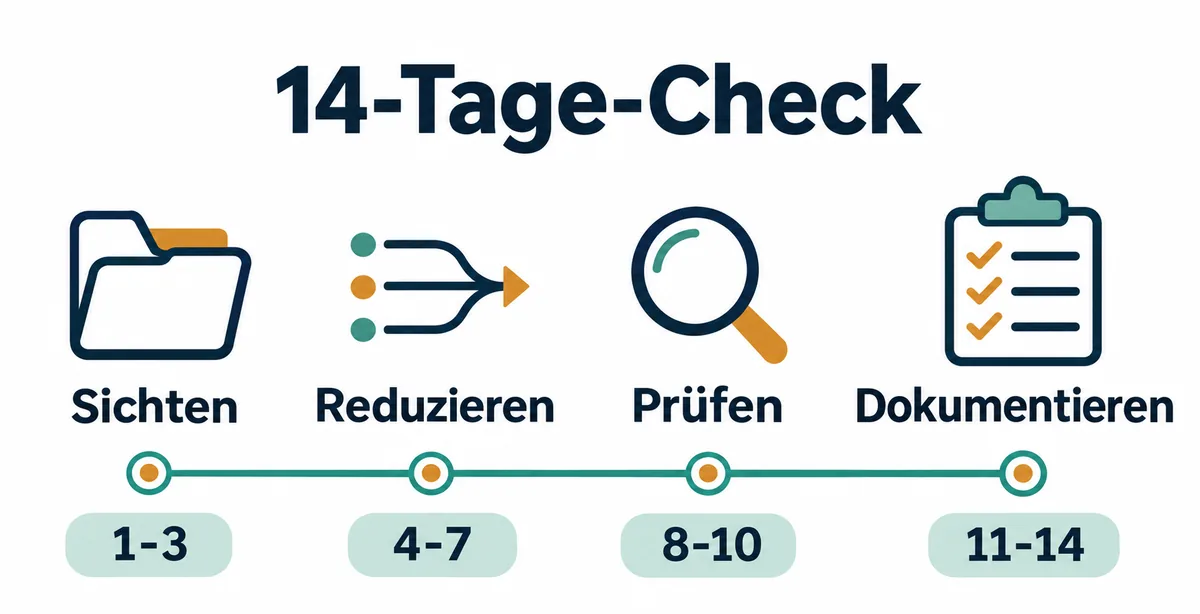
Vier Phasen mit einem klaren Ergebnis
| Zeitraum | Aufgabe | Ergebnis |
|---|---|---|
| Tag 1–3: Sichten | Konten, Apps, Geräte, gespeicherte Zahlungswege und öffentlich sichtbare Dokumente auflisten. | Sie wissen, wo Finanzdaten liegen und welche Zugriffe Sie nicht mehr brauchen. |
| Tag 4–7: Reduzieren | Optionale Berechtigungen, alte Geräte, unnötige Newsletter und öffentliche Dateien entfernen. | Der Datenumfang sinkt, ohne dass wichtige Zahlungen oder Nachweise verloren gehen. |
| Tag 8–10: Prüfen | Anbieter, Domains, Sicherheitsoptionen, Auskunfts- und Löschwege sowie offene Abfragen kontrollieren. | Unklare Empfänger und riskante Kontoverknüpfungen sind markiert. |
| Tag 11–14: Dokumentieren | Änderungen, Bestätigungen, Ansprechpartner und nächste Fragen mit Datum festhalten. | Sie können später nachvollziehen, was geteilt wurde und welche Entscheidung noch offen ist. |
Verwenden Sie für Notizen keine vollständigen Zugangsdaten und bewahren Sie Kopien geschützt auf. Wenn Sie einen unberechtigten Zugriff, eine verdächtige Zahlung oder einen Identitätsmissbrauch vermuten, sichern Sie Belege und wenden Sie sich direkt an Bank, Zahlungsdienst oder zuständige Stelle. Ein allgemeiner Kurs oder Artikel kann diesen konkreten Notfallweg nicht ersetzen.
Deutschland, Österreich und Schweiz: DACH-Fragen getrennt nachschlagen
Grundsätze wie Datenminimierung, sichere Übertragung und ein nachvollziehbarer Empfänger helfen im gesamten DACH-Raum. Konkrete Auskunftsrechte, Aufsicht, Steuerunterlagen, Identitätsprüfungen und Beschwerdewege hängen jedoch von Wohnsitz, Anbieter und Produkt ab. Übernehmen Sie deshalb keine Aussage aus einem anderen Land ungeprüft und verwechseln Sie ein allgemeines Lernangebot nicht mit einer lokalen Rechtsauskunft.
Wo der lokale Check beginnt
| Wohnsitz | Nächster Prüfschritt | Was daraus nicht folgt |
|---|---|---|
| Deutschland | Datenschutzinformationen des Anbieters, BaFin-Hinweise und Verbraucherinformationen zum konkreten Finanzdienst vergleichen. | Ein Register- oder Datenschutzhinweis ist keine Empfehlung und bestätigt keine Rendite. |
| Österreich | FMA- und Verbraucherinformationen sowie Vertragspartner und Beschwerdeweg des konkreten Dienstes prüfen. | Ein deutscher Mustertext gilt nicht automatisch für österreichische Verträge. |
| Schweiz | FINMA-Informationen, lokale Vertragsregeln und den Umgang mit grenzüberschreitenden Daten abgleichen. | Ein ausländisches Angebot wird durch deutsche Sprache nicht zum Schweizer Anbieter. |
Bei größeren Vermögen, grenzüberschreitenden Konten, Selbstständigkeit oder einer konkreten Behördenanfrage ist eine qualifizierte Beratung im zuständigen Land näher an Ihrer Situation. Halten Sie Fragen und Dokumente geordnet bereit, aber senden Sie sensible Unterlagen erst über den verifizierten Kanal der zuständigen Stelle.
Fazit: Finanzdaten schützen heißt bewusst teilen, nicht unsichtbar werden
Finanzdaten schützen gelingt am besten mit einer einfachen Reihenfolge: Zweck klären, Umfang begrenzen, Empfänger prüfen, Übertragungsweg sichern und die Entscheidung dokumentieren. Das gilt für Kontoauszüge, Karten, Finanz-Apps, Broker, Beratungen und öffentliche Screenshots. Vollständige Anonymität ist weder ein realistisches Ziel für regulierte Finanzdienste noch eine gute Grundlage für eine seriöse Entscheidung.
Das Angebot „Mein Geld geht niemand was an“ ist in diesem Artikel nur ein einzelnes Beispiel für zusätzliche Lektüre. Es ist keine Rechts-, Steuer- oder Anlageberatung und kein Schutz vor gesetzlichen Pflichten. Wenn Zweck, Datenumfang, Vertragspartner oder Rückgabe unklar bleiben, behalten Sie Ihre Unterlagen bei sich, fragen Sie eine unabhängige Stelle und beenden Sie den Vorgang.
Haeufige Fragen
Kann ich ein Konto in Deutschland vollständig anonym führen?
Nein, regulierte Finanzdienste müssen Identität und bestimmte Transaktionen nach den geltenden Regeln prüfen und dokumentieren. Finanzielle Privatsphäre bedeutet deshalb vor allem, unnötige Zusatzdaten zu vermeiden, Zugriffe zu begrenzen und den Empfänger jeder Angabe zu kennen.
Welche Bankdaten sollte ich nie per unverschlüsselter E-Mail senden?
Senden Sie niemals Passwörter, PINs, TANs oder Wiederherstellungscodes per E-Mail. Auch vollständige Kontoauszüge und Ausweiskopien gehören nur in den vorgesehenen, verifizierten Uploadweg. Schwärzen Sie nicht benötigte Nummern und Buchungstexte, wenn der konkrete Zweck das erlaubt.
Sind Finanz-Apps automatisch sicher, wenn sie im App-Store stehen?
Nein. Prüfen Sie Betreiber, Berechtigungen, Kontozugriff, Mehrfaktor-Anmeldung, Datenweitergabe, Löschung und Support. Ein App-Store-Eintrag sagt allein nicht, ob der Dienst für Ihre Datenmenge und Ihren Zweck passend ist.
Was kann ich tun, wenn ein Anbieter mehr Finanzdaten verlangt als nötig?
Fragen Sie nach Zweck, Rechtsgrundlage, Empfänger, Speicherdauer und einer Alternative mit weniger Daten. Wenn die Antwort ausbleibt, nur über private Chats erfolgen soll oder Zeitdruck entsteht, pausieren Sie und prüfen Sie einen anderen Anbieter oder eine unabhängige Beratungsstelle.
Für wen kann das Angebot „Mein Geld geht niemand was an“ passen?
Es kann als ergänzende Lektüre für Leser passen, die Finanzprivatsphäre und Datenweitergabe als eigenes Thema vertiefen möchten. Prüfen Sie die aktuelle Verkaufsseite selbst. Das Angebot ersetzt weder lokale Behördeninformationen noch Rechts-, Steuer- oder Anlageberatung und verspricht keine vollständige Anonymität.